Domain leuchtmitteltechnik.de kaufen?
Wir ziehen mit dem Projekt
leuchtmitteltechnik.de um.
Sind Sie am Kauf der Domain
leuchtmitteltechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leuchtmitteltechnik.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Eltako 61100801 Aufputz Dimmer, Unterputz Dimmer Geeignet für Leuchtmittel: Glühlampe, Energiesparlampe, Halogenlampe, Leuchtstofflampe BlauMit Steuereingängen für Lichttaster und Lichtschalter. Zur Lampenschonung erfolgt die Schaltung im Nulldurchgang mit Soft-Ein und Soft-Aus. Neben der Mindesthelligkeit kann auch die Dimm-Geschwindigkeit eingestellt werden, wobei sich gleichzeitig die Dauer der Soft-Ein und Soft-Aus verändert. Bei der Schlummerfunktion wird der eingestellte Wert bis zur Mindesthelligkeit abgesoftet und anschließend abgeschalten, bei der Kinderzimmerfunktion erfolgt ein langsames Aufhellen bis zur eingestellten Helligkeitsstufe. Kurze Steuerbefehle schalten ein/aus, permanente Ansteuerungen verändern die Helligkeit bis zu dem maximalen Wert. Geeignet für ohmsche, induktive und elektronische Lasten, welche automatisch erkannt werden. Sollen Energiesparlampen gedimmt werden, ist der Funktions-Drehschalter auf ESL zu stellen. Dieser berücksichtigt die besonderen Verhältnisse bei dimmbaren Energiesparlampen. Z. B. der Einschaltvorgang ist optimiert und die Dimm Geschwindigkeit verändert sich logarithmisch, einer Kinderzimmer-Schaltung ist nicht möglich.44,62 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eltako 61100830 Aufputz Dimmer, Unterputz Dimmer Geeignet für Leuchtmittel: Energiesparlampe, Glühlampe, Halogenlampe, Leuchtstofflampe BlauEltako 61100830 Aufputz Dimmer, Unterputz Dimmer Geeignet für Leuchtmittel: Energiesparlampe, Glühlampe, Halogenlampe, Leuchtstofflampe Blau52,57 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
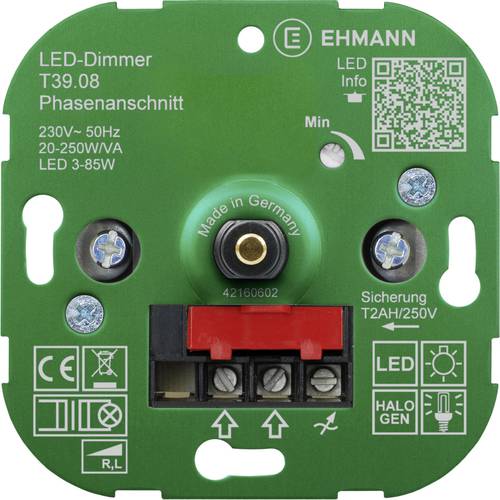
Ehmann 3900x0800 Unterputz Dimmer Geeignet für Leuchtmittel: LED-Lampe, Energiesparlampe, Halogenlampe, GlühlampeLUMEO ECO UP-Phasenanschnittdimmer, 20-250 W/VA, 3-85 W für dimmbare LEDs. HV/NV-Halogen mit magnetischen Trafo. Druck-Wechsel-Schalter, Ø 4 mm Metallwelle mit Feinraster. Schraubklemme bis 2x 2,5mm². Einstellbare Minimalhelligkeit. Mit Feinsicherung und mit Metalltragplatte.39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ehmann 3900x0700 Unterputz Dimmer Geeignet für Leuchtmittel: Energiesparlampe, LED-Lampe, Halogenlampe, GlühlampeLUMEO ECO UP-Phasenanschnittdimmer, R, L, 7-110 W/VA, LED 3-35 W, für dimmbare LEDs. HV/NV-Halogen mit magnetischen Trafo. Druck-Wechsel-Schalter, Ø 4 mm Metallwelle mit Feinrasterung. Einstellbare Minimalhelligkeit. Schraubklemme bis 2x 2,5mm², mit Feinsicherung mit Metalltragplatte.42,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Eltako 21100806 Hutschienen Dimmer Geeignet für Leuchtmittel: Glühlampe, Energiesparlampe, Halogenlampe, Leuchtstofflampe, LED-Lampe Blau, GrauMit Steuereingängen für Lichttaster und Lichtschalter. Zur Lampenschonung erfolgt die Schaltung im Nulldurchgang mit Soft-Ein und Soft-Aus. Neben der Mindesthelligkeit kann auch die Dimm-Geschwindigkeit eingestellt werden, wobei sich gleichzeitig die Dauer der Soft- Ein und Soft- Aus verändert. Bei der Schlummerfunktion wird der eingestellte Wert bis zur Mindesthelligkeit abgesoftet und anschließend abgeschalten. Bei der Kinderzimmerfunktion erfolgt ein langsames Aufhellen bis zur eingestellten Helligkeitsstufe. Kurze Steuerbefehle schalten ein/aus, permanente Ansteuerungen verändert die Helligkeit bis zu dem maximalen Wert. Geeignet für ohmsche, induktive und elektronische Lasten, welche automatisch erkannt werden. Sollen Energiesparlampen gedimmt werden, ist der Funktions-Drehschalter auf ESL zu stellen. Diese berücksichtigt die besonderen Verhältnisse bei dimmbaren Energiesparlampen. z. B. der Einschaltvorgang ist optimiert und die Dimm Geschwindigkeit verändert sich logarithmisch, einer Kinderzimmer-Schaltung ist nicht möglich.41,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schnurdimmer Geeignet für Leuchtmittel: LED-Lampe, Energiesparlampe, HalogenlampeWird vor die zu dimmende Lampe in die Steckdose gesteckt. Die Lampe wird mit dem Schiebeschalter des Schnurdimmers Ein-/Ausgeschaltet und über die Stellwalze stufenlos gedimmt.53,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eltako 61100801 Aufputz Dimmer, Unterputz Dimmer Geeignet für Leuchtmittel: Glühlampe, Energiesparlampe, Halogenlampe, Leuchtstofflampe BlauMit Steuereingängen für Lichttaster und Lichtschalter. Zur Lampenschonung erfolgt die Schaltung im Nulldurchgang mit Soft-Ein und Soft-Aus. Neben der Mindesthelligkeit kann auch die Dimm-Geschwindigkeit eingestellt werden, wobei sich gleichzeitig die Dauer der Soft-Ein und Soft-Aus verändert. Bei der Schlummerfunktion wird der eingestellte Wert bis zur Mindesthelligkeit abgesoftet und anschließend abgeschalten, bei der Kinderzimmerfunktion erfolgt ein langsames Aufhellen bis zur eingestellten Helligkeitsstufe. Kurze Steuerbefehle schalten ein/aus, permanente Ansteuerungen verändern die Helligkeit bis zu dem maximalen Wert. Geeignet für ohmsche, induktive und elektronische Lasten, welche automatisch erkannt werden. Sollen Energiesparlampen gedimmt werden, ist der Funktions-Drehschalter auf ESL zu stellen. Dieser berücksichtigt die besonderen Verhältnisse bei dimmbaren Energiesparlampen. Z. B. der Einschaltvorgang ist optimiert und die Dimm Geschwindigkeit verändert sich logarithmisch, einer Kinderzimmer-Schaltung ist nicht möglich.44,62 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eltako 61100830 Aufputz Dimmer, Unterputz Dimmer Geeignet für Leuchtmittel: Energiesparlampe, Glühlampe, Halogenlampe, Leuchtstofflampe BlauEltako 61100830 Aufputz Dimmer, Unterputz Dimmer Geeignet für Leuchtmittel: Energiesparlampe, Glühlampe, Halogenlampe, Leuchtstofflampe Blau52,57 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Ehmann 3900x0800 Unterputz Dimmer Geeignet für Leuchtmittel: LED-Lampe, Energiesparlampe, Halogenlampe, GlühlampeLUMEO ECO UP-Phasenanschnittdimmer, 20-250 W/VA, 3-85 W für dimmbare LEDs. HV/NV-Halogen mit magnetischen Trafo. Druck-Wechsel-Schalter, Ø 4 mm Metallwelle mit Feinraster. Schraubklemme bis 2x 2,5mm². Einstellbare Minimalhelligkeit. Mit Feinsicherung und mit Metalltragplatte.39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ehmann 3900x0700 Unterputz Dimmer Geeignet für Leuchtmittel: Energiesparlampe, LED-Lampe, Halogenlampe, GlühlampeLUMEO ECO UP-Phasenanschnittdimmer, R, L, 7-110 W/VA, LED 3-35 W, für dimmbare LEDs. HV/NV-Halogen mit magnetischen Trafo. Druck-Wechsel-Schalter, Ø 4 mm Metallwelle mit Feinrasterung. Einstellbare Minimalhelligkeit. Schraubklemme bis 2x 2,5mm², mit Feinsicherung mit Metalltragplatte.42,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Slabke, Uwe: LED-BeleuchtungstechnikLED-Beleuchtungstechnik , Grundwissen für Planung, Auswahl und Installation , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 2., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Autoren: Slabke, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 259, Keyword: Beleuchtung; Beleuchtungsanlage; Beleuchtungstechnik; Konversionsleuchte; LED; LED-Leuchte; Licht; Lichtplanung; Lichttechnik; Retrofit, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Denkmal - Denkmalpflege - Denkmalschutz~Elektrotechnik~Energietechnik~Klimatechnik - Klimatisierung~Bühne - Bühnentechnik~Technologie~Technik~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Bau / Bauberufe~Bauberuf, Fachkategorie: Architektur: berufliche Praxis~Technologie, allgemein~Technisches Handwerk~Elektrikerhandwerk~Energieeffizienz~Elektronische Geräte und Materialien~Klimatechnik, Lichttechnik~Bauhandwerk, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Theater: Technik, Bühnentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Länge: 207, Breite: 146, Höhe: 15, Gewicht: 392, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ris, Hans Rudolf: Beleuchtungstechnik für PraktikerBeleuchtungstechnik für Praktiker , Grundlagen Lichtquellen Leuchten Planung Messung , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 7., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20241014, Produktform: Leinen, Autoren: Ris, Hans Rudolf, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 466, Keyword: Beleuchtung; Beleuchtungsplanung; Beleuchtungstechnik; LED; Lampen; Leuchten; Lichttechnik; Notbeleuchtung; Sicherheitsbeleuchtung; Straßenbeleuchtung, Fachschema: Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung)~Elektrogerät~Elektronik / Gerät~Klimatechnik - Klimatisierung~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Energietechnik, Fachkategorie: Energieeffizienz~Elektronische Geräte und Materialien~Klimatechnik, Lichttechnik, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 23, Gewicht: 790, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.